Des taux de crédit en hausse en 2026
Selon l’Observatoire Crédit Logement/CSA, le taux moyen des crédits immobiliers s’établit à 3,40 % en septembre 2026, contre 3,31 % en août.
Cette évolution s’explique notamment par les tensions inflationnistes, la hausse des taux obligataires et les conditions de financement des banques.
Toutefois, les taux proposés varient selon le profil de l’emprunteur, la durée du prêt, l’apport personnel et la solidité du dossier.
Source :Observatoire Crédit Logement/CSA.
Quel impact sur le pouvoir d’achat immobilier ?
La hausse des taux augmente le coût du crédit et peut réduire la capacité d’emprunt des acquéreurs.
À titre d’exemple, pour un emprunt de 300 000 € sur 20 ans, hors assurance et frais annexes :
À 3 % : environ 1 664 € par mois.
À 3,5 % : environ 1 740 € par mois.
À 4 % : environ 1 818 € par mois.
Une variation des taux peut donc modifier le budget disponible et les critères de recherche, notamment en matière de localisation, de superficie et de prestations.
Immobilier de prestige : anticiper pour mieux acheter
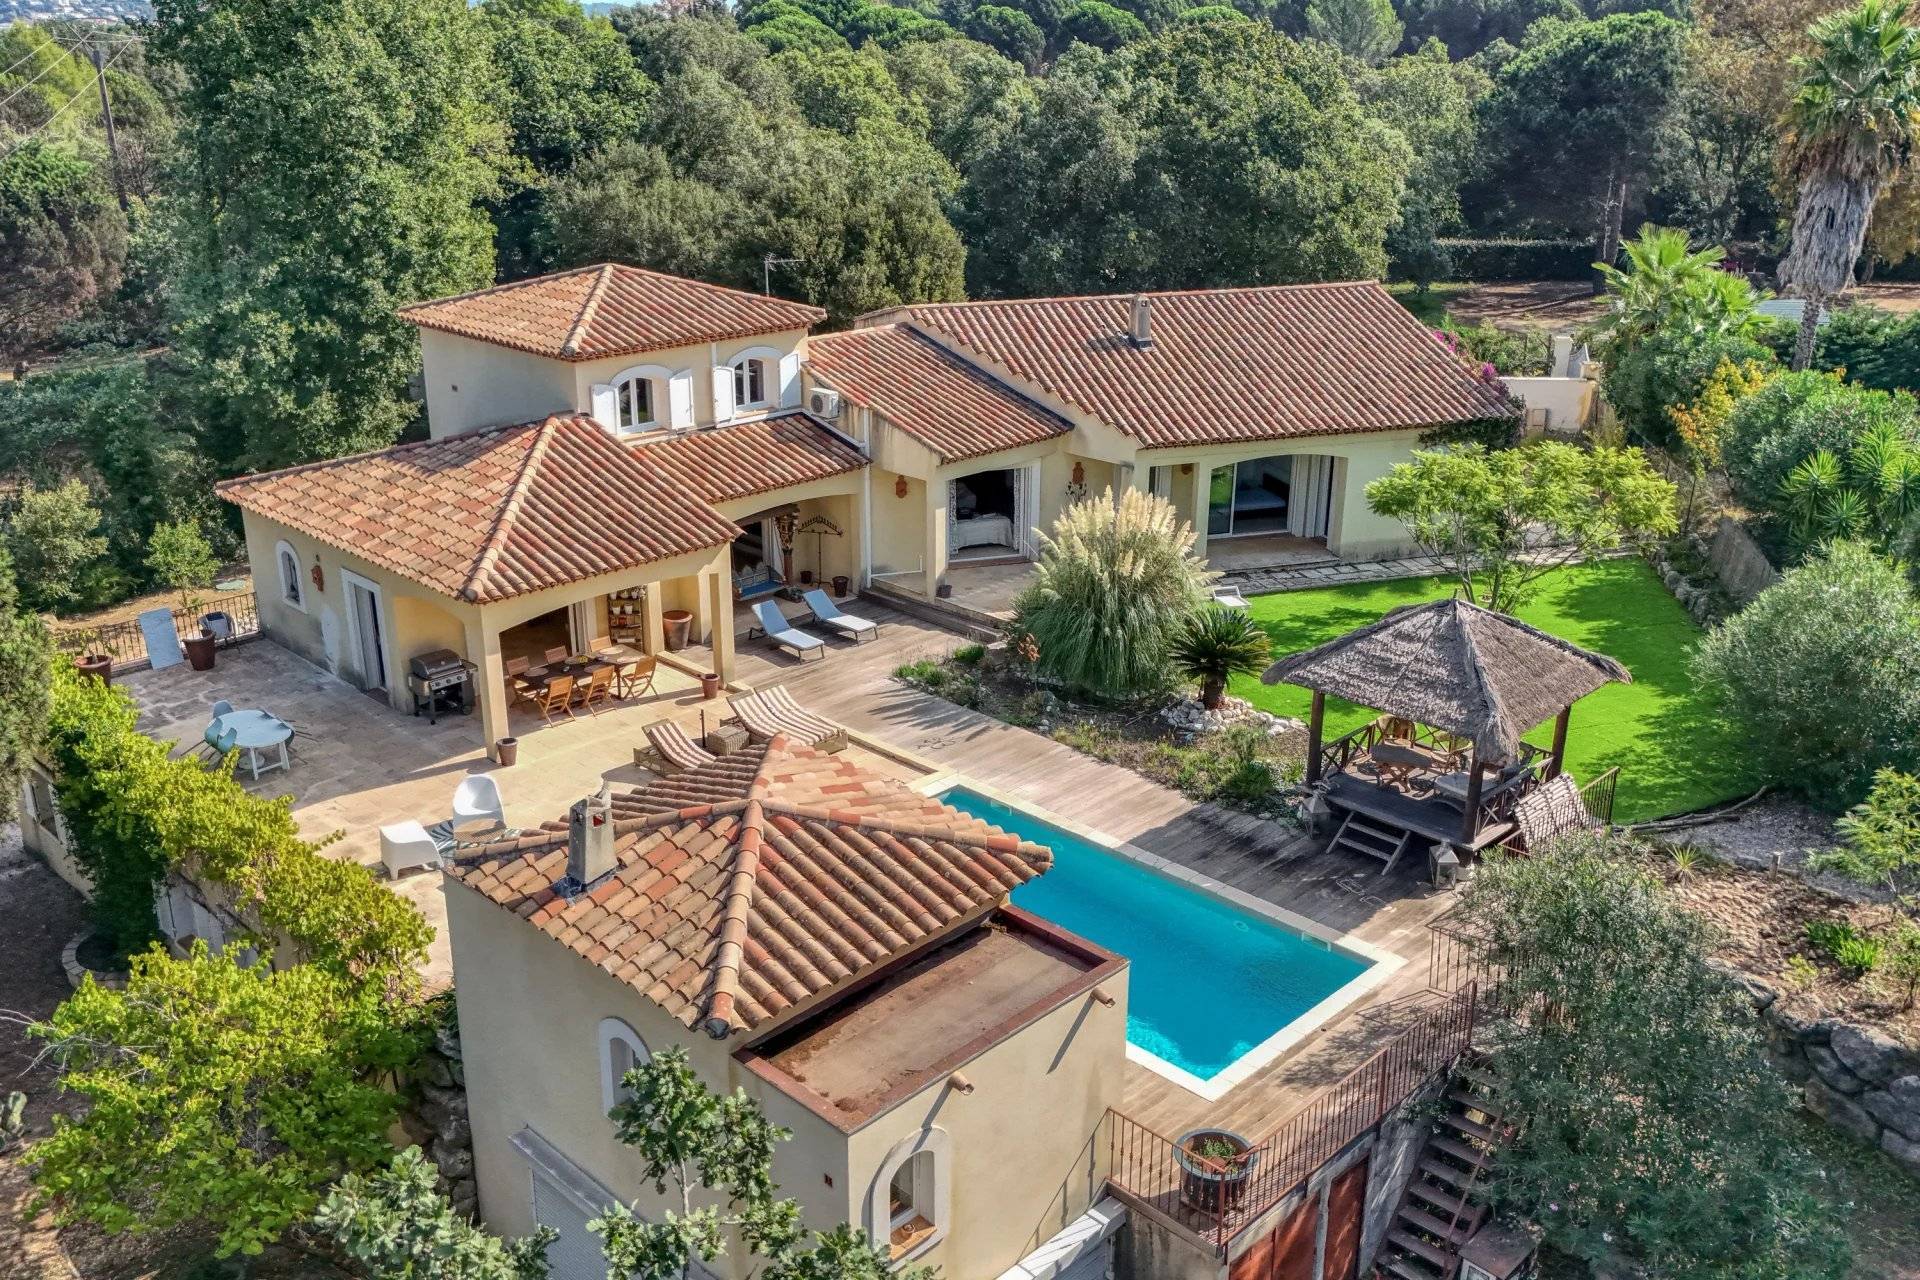
L’acquisition d’une villa contemporaine, d’une propriété avec vue mer ou d’une résidence de caractère nécessite une réflexion globale, intégrant la qualité du bien, son emplacement et sa valeur patrimoniale.
Dans ce contexte, plusieurs points méritent une attention particulière :
Définir un budget réaliste, adapté à ses revenus et à ses objectifs.
Comparer les solutions de financement, en étudiant différentes durées de prêt et différents niveaux d’apport.
Préparer son dossier bancaire en amont, afin d’aborder les négociations avec davantage de visibilité.
Raisonner à long terme, en intégrant les frais d’entretien, les éventuels travaux et les perspectives patrimoniales.
L’objectif est de prendre une décision réfléchie, sans précipitation, tout en restant attentif aux opportunités du marché.
Comment optimiser son crédit immobilier ?
Même lorsque les taux progressent, plusieurs leviers permettent d’améliorer son financement.
Constituer un dossier solide. Des revenus réguliers, une gestion financière rigoureuse et un apport adapté renforcent la qualité du dossier.
Comparer les offres bancaires. Au-delà du taux nominal, le TAEG permet d’apprécier le coût global du crédit, en intégrant les frais concernés, dont l’assurance obligatoire lorsqu’elle entre dans son calcul.
Choisir la bonne durée d’emprunt. Une durée plus longue réduit généralement les mensualités, mais augmente le coût total des intérêts.
Étudier l’assurance emprunteur. Comparer les contrats à garanties équivalentes peut contribuer à réduire le coût du financement.
Le recours à plusieurs établissements bancaires ou à un courtier peut également aider à identifier la solution la plus adaptée.
Faut-il attendre une baisse des taux pour acheter ?
L’évolution des taux immobiliers reste difficile à prévoir. Attendre une éventuelle baisse comporte aussi des incertitudes concernant les prix, la disponibilité des biens et la concurrence entre acquéreurs.
La question essentielle consiste donc à déterminer si le projet est financièrement cohérent dans les conditions actuelles, plutôt qu’à chercher à anticiper parfaitement le marché.
IMMOCOACH : une vision éclairée de votre projet immobilier
Chez IMMOCOACH, nous sommes convaincus qu’un projet immobilier réussi repose sur une connaissance approfondie du marché, une préparation rigoureuse et une vision patrimoniale à long terme.
La hausse des taux constitue un paramètre à intégrer, mais ne remet pas nécessairement en cause la pertinence d’une acquisition. Elle invite avant tout à comparer les solutions et à prendre des décisions adaptées à ses objectifs.
Vous envisagez l’acquisition d’une villa ou d’un bien immobilier d’exception ? IMMOCOACH vous accompagne dans votre recherche avec une connaissance attentive du marché immobilier local. Grâce à ses partenaires financiers et bancaires indépendants, Immocoach vous connecte avec les bons professionnels... à vous de choisir ensuite !
IMMOCOACH — Immobilier de prestige & biens d’exception.
Source :
Observatoire Crédit Logement/CSA
Source principale pour les taux moyens, la durée des crédits et les tendances du marché. Les données de septembre 2026 indiquent un taux moyen de 3,40 %.
La Finance pour tous
Analyse publiée le 12 octobre 2026 sur la hausse des taux, ses conséquences financières et les conditions d’octroi des prêts.
Journal de l’Agence
Éclairage professionnel publié le 15 octobre 2026 sur la remontée des taux, le ralentissement du crédit et les perspectives du marché.
Journal de l'Agence
Consulter l'analyse professionnelle
Note éditoriale : les chiffres cités correspondent aux données disponibles au 23 octobre 2026. Les simulations sont indicatives et doivent être recalculées selon le profil de l’emprunteur et les conditions proposées par les banques.
Ce site est protégé par reCAPTCHA et les règles de confidentialité et les conditions d'utilisation de Google s'appliquent.
